Khoản phải thu tại 28 ngân hàng tăng gần 101.000 tỷ đồng sau chín tháng, với hơn một nửa mức tăng tập trung ở NCB, Nam A Bank và LPBank. Tuy nhiên, cơ cấu khác nhau giữa các ngân hàng cho thấy cần nhìn vào bản chất và khả năng thu hồi từng khoản để đánh giá ý nghĩa của biến động.
Đến cuối tháng 9/2026, tổng khoản phải thu tại 28 ngân hàng được khảo sát đạt khoảng 453.879 tỷ đồng, tăng 28,6% so với cuối năm trước. Trong đó có 18 ngân hàng ghi nhận tăng và 10 ngân hàng giảm, với mức biến động lớn tập trung ở một số đơn vị.
Khoản phải thu trên báo cáo ngân hàng tập hợp nhiều nội dung, như các khoản phát sinh trong thanh toán, tiền đặt cọc, ký quỹ hoặc tạm ứng. Tại một số ngân hàng, chỉ tiêu này còn bao gồm chi phí xây dựng cơ bản dở dang. Mỗi cấu phần có mục đích sử dụng vốn và cách đánh giá rủi ro khác nhau.
Tổng hợp tại 28 ngân hàng, khoản phải thu tăng 28,6% sau chín tháng, trong khi tín dụng toàn hệ thống tăng 11,59% so với cuối năm trước. Chênh lệch này cho thấy cần xem xét kỹ các cấu phần tạo nên mức tăng, đặc biệt là thời hạn và khả năng thu hồi, thay vì chỉ nhìn vào tổng số dư.
Hơn một nửa mức tăng tập trung ở ba ngân hàng
Thống kê sử dụng chỉ tiêu "Các khoản phải thu" trên bảng cân đối kế toán của 28 ngân hàng đã niêm yết, không bao gồm "Các khoản lãi và phí phải thu".
Sau chín tháng, tổng khoản phải thu của nhóm khảo sát tăng khoảng 100.954 tỷ đồng. Trong đó Ngân hàng TMCP Quốc Dân (NCB) có mức tăng tuyệt đối lớn nhất, khoảng 26.129 tỷ đồng. Tiếp đến là TPBank tăng khoảng 16.006 tỷ đồng, Nam A Bank tăng 15.962 tỷ đồng, SHB tăng 15.936 tỷ đồng và MSB tăng 12.431 tỷ đồng.
Ở chiều ngược lại, Techcombank giảm khoảng 16.002 tỷ đồng, MB giảm 6.005 tỷ đồng và PVcomBank giảm 5.627 tỷ đồng. Diễn biến trái chiều cho thấy mức tăng chung không phản ánh một xu hướng đồng đều giữa các ngân hàng.
Riêng NCB, Nam A Bank và LPBank ghi nhận tổng khoản phải thu khoảng 60.009 tỷ đồng, tăng gần 53.938 tỷ đồng so với cuối năm trước. Ba ngân hàng chiếm khoảng 13,2% số dư cuối tháng 9 của nhóm khảo sát, nhưng đóng góp tới 53,4% mức tăng ròng sau chín tháng.
Tại NCB, số dư tăng từ gần 2.960 tỷ đồng đầu năm lên 29.088 tỷ đồng cuối tháng 9. Phần lớn biến động diễn ra trong quý III, khi tăng khoảng 25.742 tỷ đồng so với cuối tháng 6. Tuy nhiên, báo cáo quý III chưa cung cấp cấu phần đủ chi tiết để xác định khoản mục chủ yếu tạo nên mức tăng này.
Nam A Bank cũng có diễn biến tương tự về thời điểm. Khoản phải thu cuối tháng 9 đạt gần 17.771 tỷ đồng, so với 3.420 tỷ đồng cuối tháng 6. Mức tăng riêng quý III khoảng 14.351 tỷ đồng, chiếm gần 90% mức tăng chín tháng.
Trong khi đó, cơ cấu tại LPBank rõ hơn. Khoản phải thu cuối tháng 9 đạt khoảng 13.150 tỷ đồng, trong đó tiền đặt cọc, ký quỹ khoảng 11.646 tỷ đồng, chiếm 88,6%. Cấu phần này tăng hơn 11.604 tỷ đồng so với cuối tháng 6, là động lực chủ yếu khiến tổng khoản phải thu tăng mạnh trong quý III.
Khoản phải thu tăng mạnh làm gia tăng yêu cầu kiểm soát khả năng thu hồi vốn, nhất là khi số dư tập trung vào một số đối tác hoặc kéo dài thời gian thanh toán. Theo Ngân Hàng Nhà Nước (NHNN), yêu cầu các ngân hàng theo dõi khoản phải thu theo từng nội dung, khách hàng và thực hiện phân loại, trích lập dự phòng đối với các khoản thuộc diện rủi ro.
Vì vậy, điều cần theo dõi sau mức tăng gần 101.000 tỷ đồng là tiến độ thu hồi, tình trạng quá hạn và mức dự phòng tương ứng. Đây mới là những dữ liệu giúp xác định biến động quy mô có đi kèm sự suy giảm chất lượng tài sản hay không.
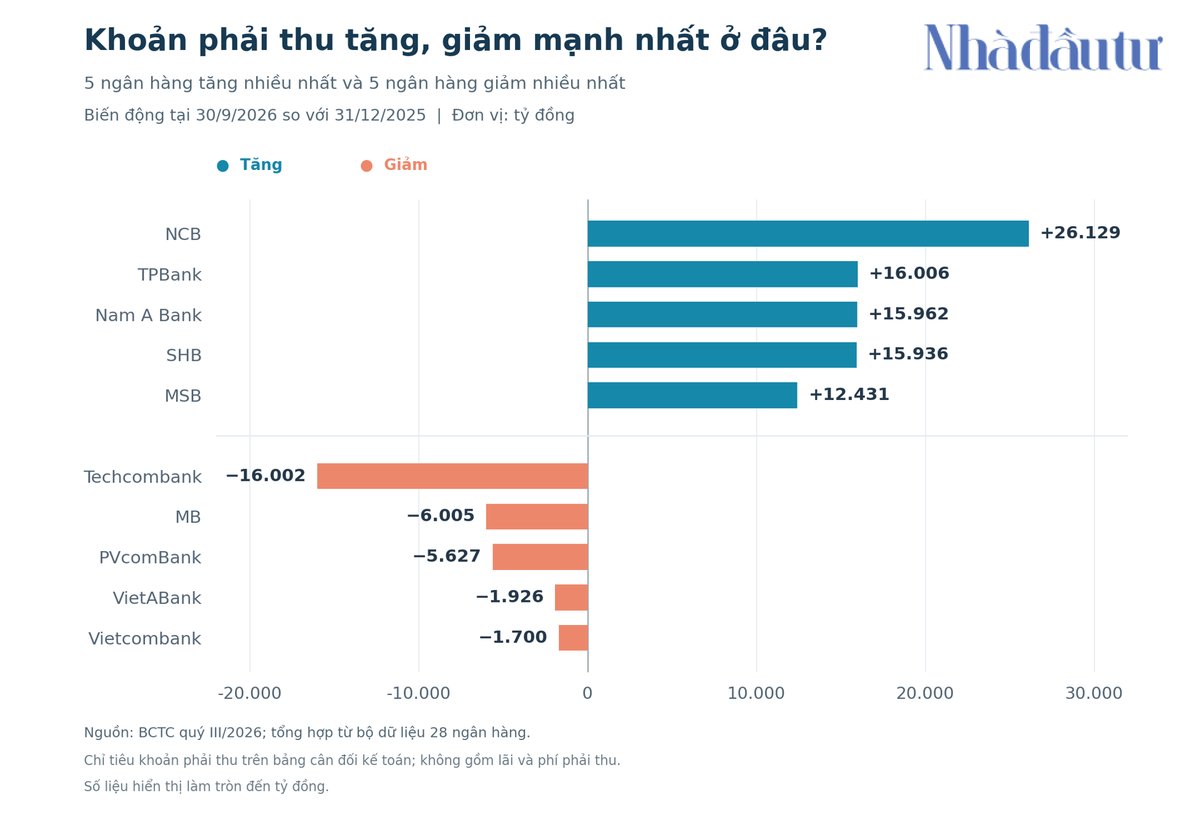
Nhóm các ngân hàng tăng/giảm khoản phải thu mạnh nhất sau 9 tháng. Nguồn: Tổng hợp từ BCTC Q3 các ngân hàng.
L/C tạo nguồn thu phí, đồng thời ràng buộc dư địa tín dụng
Trong các cấu phần khoản phải thu, nghiệp vụ mua hẳn miễn truy đòi bộ chứng từ theo thư tín dụng (L/C) đang chịu yêu cầu kiểm soát chặt hơn từ NHNH.
Tại Công văn 9608/NHNN-CSTT ngày 18/10/2026, bên cạnh yêu cầu giảm mặt bằng lãi suất, NHNN yêu cầu kiểm soát hoạt động mua hẳn miễn truy đòi bộ chứng từ L/C do chính tổ chức tín dụng phát hành tương tự các hoạt động cấp tín dụng khác. Ngân hàng phải đánh giá đầy đủ bản chất giao dịch, đối tác, nguồn thanh toán và dòng tiền.
Quan trọng hơn, NHNN đã yêu cầu trừ số dư phát sinh trong năm 2026 từ nghiệp vụ mua hẳn miễn truy đòi bộ chứng từ L/C tự phát hành vào hạn mức tín dụng năm 2026 đã giao cho ngân hàng.
Với nghiệp vụ này, ngân hàng thanh toán cho bên thụ hưởng trước thời điểm bên có nghĩa vụ hoàn trả tiền. Khi L/C do chính ngân hàng phát hành, khoản tiền đã thanh toán có thể được trình bày trong khoản phải thu. Về kinh tế, ngân hàng đã ứng vốn và phải chờ nguồn hoàn trả, nên khả năng thanh toán của khách hàng và dòng tiền của giao dịch có ý nghĩa trực tiếp đối với việc thu hồi.
Trong báo cáo cập nhật ngành ngân hàng ngày 4/11, SSI Research đánh giá tài trợ thương mại trở thành động lực chính của thu nhập phí. L/C, bao gồm nghiệp vụ chiết khấu miễn truy đòi bộ chứng từ, ngày càng phổ biến trong chín tháng năm 2026 và mang lại nguồn phí đáng kể cho nhiều ngân hàng như Techcombank, VPBank, VietinBank, MB và MSB.
Số liệu báo cáo tài chính cho thấy quy mô và diễn biến khoản mục khác nhau đáng kể. Tại Techcombank, số dư mua hẳn miễn truy đòi bộ chứng từ L/C do chính ngân hàng phát hành cuối tháng 9 đạt khoảng 24.978 tỷ đồng, chiếm 62,3% tổng khoản phải thu và là cấu phần lớn nhất.
Số dư này giảm từ khoảng 37.990 tỷ đồng cuối năm 2025 xuống 26.218 tỷ đồng cuối tháng 6 và tiếp tục giảm trong quý III. Tính chung chín tháng, mức giảm khoảng 13.012 tỷ đồng của L/C tự phát hành giải thích hơn 81% phần giảm tổng khoản phải thu tại Techcombank.
VPBank có diễn biến ngược lại. Số dư L/C tự phát hành tăng từ khoảng 3.198 tỷ đồng đầu năm lên 6.417 tỷ đồng cuối tháng 6 và 6.871 tỷ đồng cuối tháng 9. Sau chín tháng, số dư tăng gần 114,9%, chiếm khoảng 35,6% tổng khoản phải thu; riêng quý III tăng thêm khoảng 454 tỷ đồng.
Tại Nam A Bank, báo cáo bán niên thuyết minh khoản mua hẳn miễn truy đòi bộ chứng từ L/C do ngân hàng phát hành khoảng 1.905 tỷ đồng, chiếm gần 55,7% tổng khoản phải thu cuối tháng 6. Tuy nhiên thuyết minh tương ứng cuối tháng 9 chưa đầy đủ nên chưa thể xác định L/C đóng góp bao nhiêu vào mức tăng khoản phải thu trong quý III.
Tương tự, một số ngân hàng khác như BVBank, KienlongBank, MB và SHB cũng công bố số dư mua hẳn miễn truy đòi bộ chứng từ L/C trong báo cáo quý III, nhưng chưa thuyết minh rõ ngân hàng phát hành. Vì vậy, chưa đủ cơ sở xác định toàn bộ số dư này thuộc phạm vi điều chỉnh của Công văn 9608.
Với các khoản thuộc phạm vi điều chỉnh, số dư càng lớn thì dư địa dành cho các khoản tín dụng khác càng thu hẹp, nếu hạn mức được giao không thay đổi. SSI Research đánh giá yêu cầu này sẽ hạn chế khả năng mở rộng cho vay ngoài hạn mức thông qua nghiệp vụ mua hẳn miễn truy đòi bộ chứng từ L/C do chính ngân hàng phát hành.
Bên cạnh ràng buộc về hạn mức, khả năng thu hồi vốn vẫn là yếu tố cần theo dõi. Trong đánh giá chung về ngành ngân hàng sau quý III, SHS Research nhận định chất lượng tài sản cần được giám sát và áp lực trích lập dự phòng còn kéo dài.
Trong bối cảnh đó, đánh giá khoản phải thu cần đi sâu vào đối tác, kỳ hạn và nguồn tiền hoàn trả. Thuyết minh rõ hơn các cấu phần này trong những kỳ báo cáo tới sẽ giúp nhận diện rủi ro thu hồi vốn; riêng với L/C tự phát hành, còn giúp làm rõ tác động tới dư địa tăng trưởng tín dụng của từng ngân hàng.
Hoàng Anh